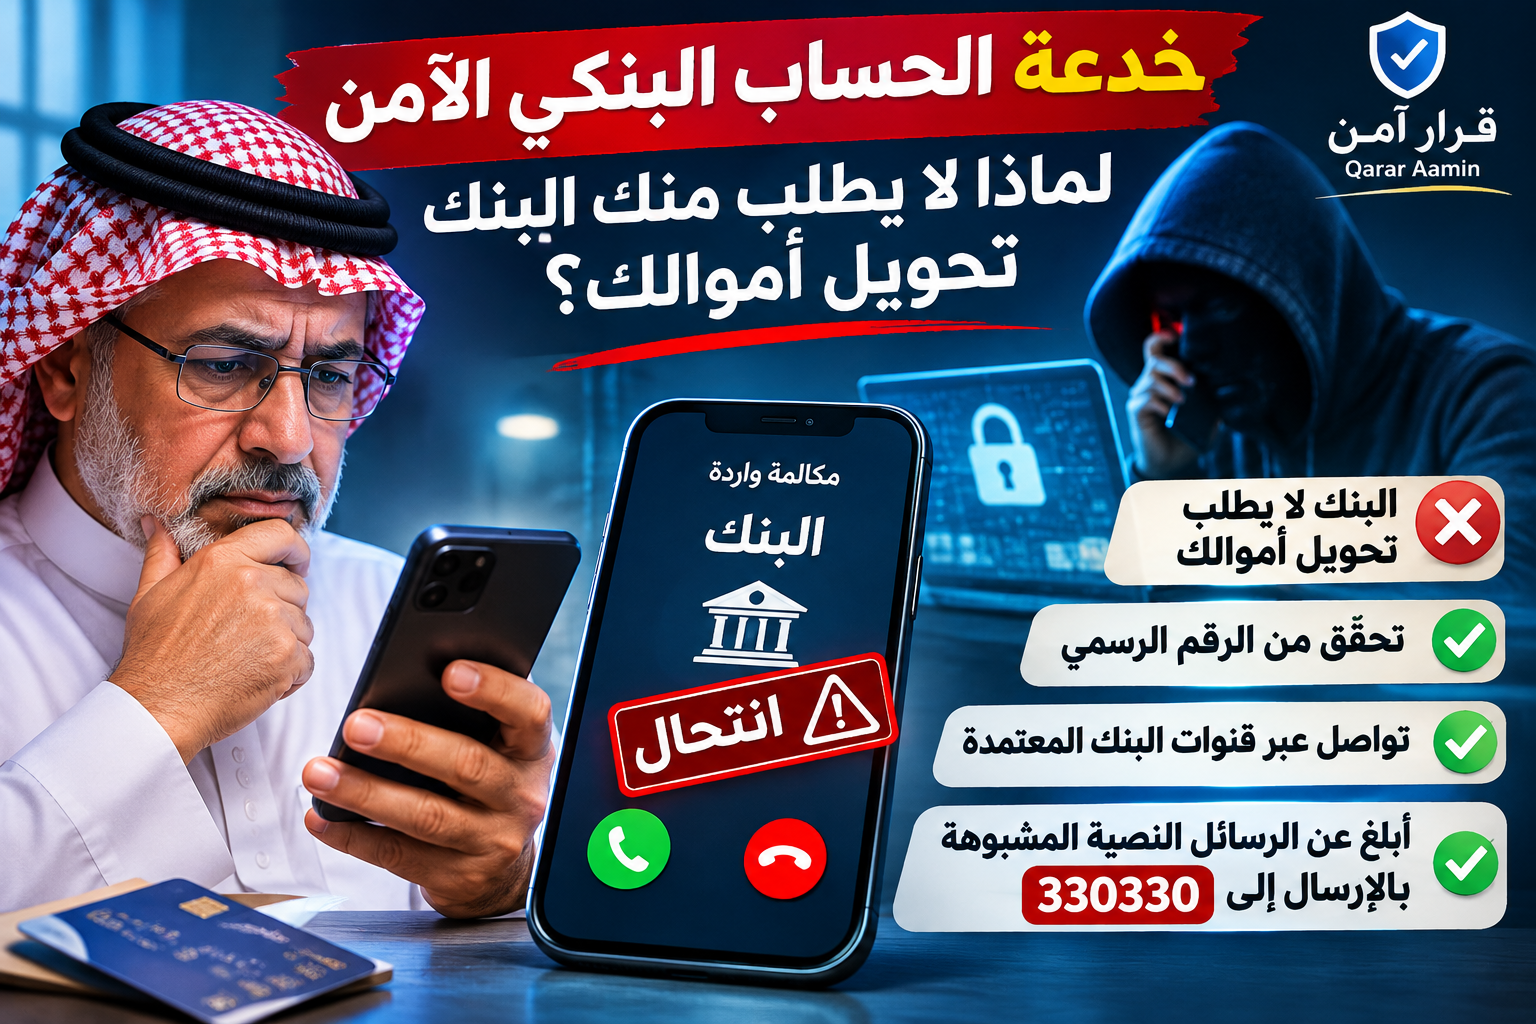
خدعة الحساب البنكي الآمن من أساليب الاحتيال المصرفي التي تستغل خوف العملاء على أموالهم، حيث ينتحل المحتال صفة موظف بنك ويطلب تحويل الرصيد إلى حساب آخر بحجة حمايته. تعرف في هذا المقال على علامات الخداع وطرق التحقق من الاتصالات المصرفية والخطوات الصحيحة لحماية أموالك.
قد يبدأ الاحتيال المصرفي بمكالمة تبدو مطمئنة لا مخيفة: شخص يتحدث بثقة، يعرف اسمك وربما اسم البنك الذي تتعامل معه، ويقول إن فريق الحماية اكتشف محاولة سحب من حسابك. وبعد دقائق يقترح «حلًا سريعًا»: انقل رصيدك إلى حساب آمن مؤقتًا حتى تنتهي المشكلة. هنا تكمن الخدعة؛ فالمطلوب ليس التحقق من هويتك، بل أن تُجري أنت بنفسك حوالة إلى حساب يحدده المتصل.
لماذا تبدو هذه المكالمة مقنعة؟
يجمع المحتال بين معلومة صحيحة وادعاء لم يثبت. قد يعرف اسمك من بيانات متداولة أو يستغل هوية متصل مزوّرة، لكن معرفة بعض المعلومات لا تمنحه صفة موظف بنك. كما يستخدم ضغط الوقت ليجعل التحويل يبدو الحل الوحيد: «إذا أغلقت الخط ستفقد الرصيد» أو «لا تتصل بخدمة العملاء حتى ننهي الإجراء».
العلامة الحاسمة ليست نبرة الصوت ولا شكل رقم المتصل، بل طبيعة الطلب: تحويل أموال إلى حساب جديد، أو مشاركة رمز تحقق، أو اتباع رابط أرسله شخص مجهول بدل الدخول إلى تطبيق البنك بنفسك. وتنبّه لجنة التجارة الفيدرالية الأمريكية صراحة إلى خداع العملاء بطلب نقل الأموال «لحمايتها»، بينما يدعو البنك المركزي السعودي إلى التمهل والتثبت والإبلاغ عند الاشتباه في الاحتيال.
افصل بين حالتين مختلفتين تمامًا
الحالة الأولى: شخص اتصل بك وطلب تحويل الرصيد للحماية
لا تنفذ التحويل ولا تشارك رموز التحقق. أنهِ الاتصال، ثم تواصل مع البنك باستخدام رقمه الموثوق الموجود على بطاقتك أو داخل تطبيقه الرسمي. لا تعتمد على الرقم الذي أعطاك إياه المتصل، ولا على رابط في رسالة لاحقة. حتى لو ذكر تفاصيل تخص حسابك، ينبغي أن يتم التحقق عبر قناة بدأتَها أنت.
الحالة الثانية: اكتشفت بنفسك عملية لا تعرفها
إذا رأيت سحبًا أو شراءً غير مصرح به، أو فقدت بطاقتك، فهذه مشكلة تستلزم التصرف فورًا: استخدم خيارات إيقاف البطاقة في التطبيق إن توفرت، واتصل بالبنك عبر القناة الرسمية للإبلاغ وطلب الإجراء المناسب. لا تنتظر «24 ساعة للتفكير»؛ فقاعدة التريث تخص الطلبات المالية المفاجئة، ولا تصلح لتأخير البلاغ عن عملية مشبوهة جارية.
مثال توعوي: كيف تتحول دقيقة ضغط إلى خسارة؟
لنفترض أن عميلًا تلقى مكالمة تقول إن حوالة دولية بقيمة كبيرة ستخرج من حسابه خلال دقائق. طلب المتصل إرسال الرصيد إلى آيبان «قسم الحماية»، وأكد أن الأموال ستعود تلقائيًا. شعر العميل بالخوف، لكنه أغلق المكالمة وفتح تطبيق البنك من جهازه المعتاد؛ لم يجد التحويل المزعوم، فاتصل بخدمة العملاء وتحقق. لم يكن هناك ما يستدعي تحويل أمواله إلى طرف ثالث.
هذا مثال افتراضي للتوعية، وليس وصفًا لواقعة أو مؤسسة بعينها. قد تختلف إجراءات البنوك في التعامل مع الاشتباه أو إيقاف الخدمات، ولذلك يُرجع دائمًا إلى البنك المختص لتحديد الإجراء المتاح لحسابك.
خمس علامات تحذيرية في خدعة الحساب البنكي الآمن
- يطلب منك المتصل نقل المال إلى حساب جديد بزعم تأمينه، خصوصًا إذا كان المستفيد غير معروف.
- يطلب رمز التحقق لمرة واحدة أو كلمة مرور أو بيانات البطاقة السرية.
- يطلب منك عدم التواصل مع البنك أو عدم إبلاغ أحد بالحديث.
- يرسل رابطًا لموقع «تحقق» خارج تطبيق البنك الرسمي.
- يمنحك مهلة قصيرة جدًا ويهددك بالخسارة إذا أردت التحقق المستقل.
لا تثبت هذه العلامات وحدها هوية الشخص أو نيته في كل حالة، لكنها أسباب كافية لعدم تنفيذ أي إجراء مالي قبل التحقق من البنك عبر قنواته المعتمدة.
ماذا تفعل إذا نفذت الحوالة بالفعل؟
أبلغ بنكك فورًا بوجود عملية يُشتبه أنها احتيالية، وقدّم وقتها ومبلغها ورقمها وبيانات المستفيد المتاحة. اطلب منه تحديد إجراءات الاعتراض أو محاولة استرداد الأموال أو تعليق العمليات بحسب الحالة؛ استرداد المبلغ غير مضمون، وقد تتوقف الفرص على توقيت البلاغ ومسار الحوالة. إذا كشفت بيانات دخول أو رموزًا سرية، أخبر البنك بذلك وغيّر بياناتك من التطبيق أو الموقع الرسمي وفق تعليماته.
احتفظ بسجل المكالمة والرسائل والإيصالات دون نشر بيانات حسابك علنًا، وقدّم بلاغًا للجهة الأمنية المختصة. وفي السعودية، يمكن الإبلاغ عن الرسائل النصية الاحتيالية بإعادة توجيه الرسالة النصية إلى الرمز المختصر 330330 عبر SMS (ليس رقمًا للاتصال الهاتفي) وفق إرشادات هيئة الاتصالات والفضاء والتقنية؛ هذه الخدمة تعمل عبر الرسائل النصية ولا تغني عن إبلاغ البنك أو الجهات الأمنية عند خسارة المال.
أسئلة شائعة قبل اتخاذ القرار
هل يمكن للبنك أن يتصل بي بسبب معاملة مشبوهة؟
قد تتواصل المؤسسات المالية مع عملائها للتحقق من بعض العمليات بحسب الإجراءات المعمول بها. إجراء الاتصال وحده ليس موضع الاشتباه؛ ما يستدعي الحذر هو أن يطلب منك الشخص تحويل رصيدك إلى آيبان آخر أو كشف بيانات سرية. للتحقق من صحة مكالمة مفاجئة، اتصل أنت بالبنك من رقم تعرفه مسبقًا.
هل ظهور الاسم الرسمي في شاشة الهاتف يكفي؟
لا. قد تعرض الشاشة بيانات لا تكفي لإثبات هوية الجهة المتصلة. كما يمكن إساءة استخدام اسم جهة حقيقية في رسائل أو مكالمات احتيالية. لا تبن قرارًا ماليًا على الاسم الظاهر أو صورة الشعار.
هل مشاركة رمز تحقق تختلف عن تنفيذ حوالة؟
نعم، لكن الأمرين قد يكونان خطرين. يمكن أن يُستخدم رمز التحقق في عمليات دخول أو اعتماد إجراءات على حساب ما بحسب تصميم الخدمة، بينما تنقل الحوالة المال مباشرة إلى جهة أخرى. لا تُدخل رمزًا لم تطلبه بنفسك ولا تشاركه مع أحد؛ وإذا حدث ذلك، راجع البنك أو الخدمة المختصة فورًا.
قاعدة عملية تحفظها
إذا قال شخص غير متحقق من هويته: «حوّل أموالك إلى حساب آخر لأحميها»، فلا تتبع تعليماته. أغلق القناة التي بدأها هو، وافتح قناة رسمية بنفسك. أما إذا اكتشفت عملية احتيالية فعلية، فابدأ فورًا بإجراءات الإبلاغ والإيقاف لدى البنك.
المصادر الرسمية والتوعوية
- البنك المركزي السعودي: كيف أتجنب عمليات الاحتيال المالي؟ (دليل PDF) — يشرح التمهل والتثبت والتبليغ.
- البنك المركزي السعودي: دليل مكافحة الاحتيال المالي — يتناول الإجراءات والضوابط المطبقة على المؤسسات المالية.
- لجنة التجارة الفيدرالية الأمريكية: مكالمات تدّعي حماية الحساب بتحويل الأموال — مثال توعوي على خدعة «حماية الأموال».
- هيئة الاتصالات والفضاء والتقنية: خدمة 330330 — طريقة الإبلاغ عن الرسائل النصية الاحتيالية.
هذا المحتوى للتوعية العامة، ولا يحدد نتيجة أي مطالبة أو إجراء مصرفي في حالة فردية.
مقالات ذات صلة